
Lyf Pay
- Évaluation
- 4,1
- Téléchargements
- 1.00M
- Classification du contenu
- PEGI 3
Lyf Pay - Captures d'écran
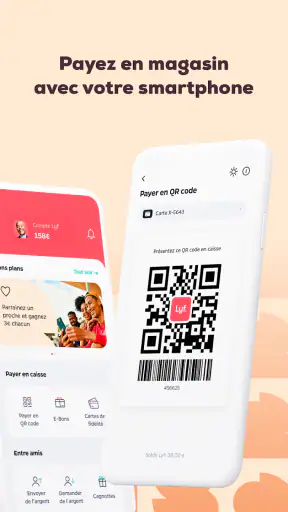
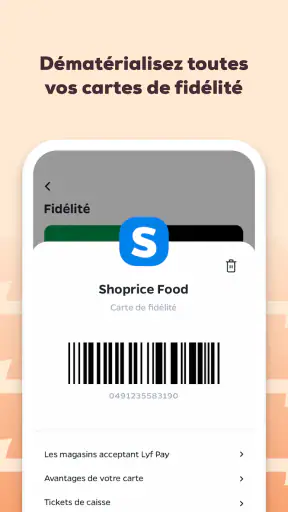
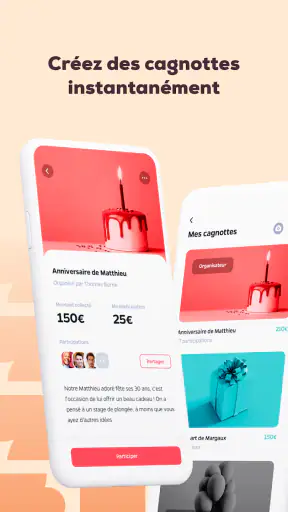
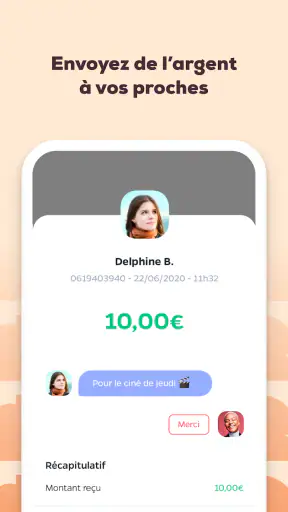
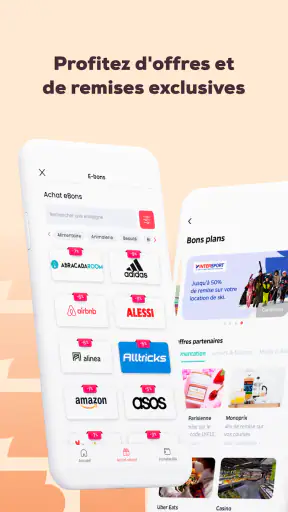
Avantages
- Paiements entre amis rapides
- même pour partager une dépense.
- Compatible avec de nombreux commerçants et services partenaires.
- Possibilité d’ajouter plusieurs cartes bancaires dans l’application.
- Billetterie et offres promotionnelles accessibles depuis la même interface.
- Notifications pratiques pour suivre les paiements et remboursements.
Inconvénients
- Certaines fonctionnalités dépendent des partenaires disponibles dans votre région.
- La vérification d’identité peut être nécessaire avant certaines opérations.
- L’application peut sembler chargée pour une utilisation uniquement dédiée au paiement.
- Les remboursements entre utilisateurs peuvent prendre un certain temps.
- Une connexion internet est généralement requise pour valider les transactions.
Lyf Pay - Description
- Nom de l'application
- Lyf Pay
- Nom du package
- com.fivory.prod
- Développeur
- LYF
- Catégorie
- Finance
- Dernière mise à jour
- 11 mai 2014
- Version
- 6.63.0
J’ai abordé Lyf Pay comme une solution de paiement mobile à utiliser dans la vie courante, pas comme une application financière destinée à remplacer toute sa banque. Mon impression générale est plutôt positive : l’application de LYF est gratuite, accessible avec une classification PEGI 3, et son objectif reste facile à comprendre. Elle cherche à rendre certains paiements plus directs depuis un téléphone, ce qui peut être pratique quand on veut éviter de sortir sa carte ou manipuler des espèces.
Cette simplicité apparente peut toutefois être trompeuse au premier démarrage. Une application de paiement dépend de plusieurs éléments à la fois : le téléphone, la connexion, la méthode de paiement choisie, la validation demandée et, surtout, l’acceptation du service au moment où l’on veut régler. Dans mon expérience, les blocages viennent souvent moins de l’écran principal que d’un détail de configuration ou d’une étape de confirmation mal comprise.
Lyf Pay au quotidien : ce qui fonctionne et ce qui peut coincer
Le premier obstacle est rarement l’utilisation elle-même
Une fois l’application installée, l’envie naturelle est de chercher immédiatement le bouton permettant de payer. Pourtant, il vaut mieux prendre quelques minutes pour vérifier que le compte, le moyen de paiement et les informations demandées sont correctement configurés. Dans une application financière, cette préparation n’est pas une formalité inutile : elle détermine si le paiement pourra être confirmé au moment où l’on se trouve devant une caisse ou face à un autre utilisateur.
Le point qui peut dérouter est la différence entre ouvrir l’application et être réellement prêt à effectuer une opération. Voir une interface accessible ne signifie pas forcément que toutes les étapes nécessaires ont été terminées. Si une validation reste en attente, si une information doit être confirmée ou si le téléphone n’est pas dans les bonnes conditions, l’échec peut survenir au dernier moment.
Je conseille donc de faire un premier essai dans un contexte calme, chez soi, plutôt qu’au moment de payer dans un magasin. Cela permet de repérer les demandes de confirmation et de comprendre le parcours sans pression. Cette méthode est particulièrement utile si l’on installe Lyf Pay pour une occasion précise, comme un achat rapide, un remboursement entre proches ou une dépense partagée.
Une configuration à contrôler avant de compter dessus
Avant de considérer Lyf Pay comme son moyen de paiement principal, je vérifie plusieurs éléments simples. Le téléphone doit être suffisamment chargé, la connexion doit être stable et l’application doit être à jour. La version actuelle est la 6.63.0, et garder l’application actualisée reste une précaution raisonnable pour éviter un comportement différent de celui attendu après une modification du système mobile.
Je vérifie aussi que le numéro de téléphone ou les informations utilisées lors de l’inscription sont bien accessibles. Une validation envoyée à un ancien numéro, une boîte de réception indisponible ou une étape de sécurité interrompue peut donner l’impression que le service ne fonctionne pas, alors que le problème se situe dans le parcours d’accès.
Autre conseil concret : je n’installe pas l’application juste avant de partir faire un achat important. Je la configure, je ferme puis je rouvre la session si nécessaire, et je m’assure de savoir où retrouver l’opération. Cette petite répétition permet de repérer une demande d’autorisation, une confirmation oubliée ou un écran qui nécessite une action supplémentaire.
Lyf Pay est disponible gratuitement, mais cela ne signifie pas que toutes les conditions d’utilisation dépendent uniquement de l’application. Le paiement peut aussi être lié au moyen choisi, au commerçant ou au contexte de l’opération. Il faut donc distinguer le coût de téléchargement et d’utilisation de l’application des éventuelles conditions propres à la transaction ou au service utilisé.
Le bon réflexe quand un paiement ne passe pas
Lorsqu’un paiement échoue, je déconseille de répéter immédiatement la même action plusieurs fois. La première chose à faire est de regarder si l’opération apparaît comme en attente, refusée ou simplement non enregistrée. Cette vérification évite de créer une confusion, surtout lorsqu’on ne sait pas si la première tentative a été transmise.
Si rien n’apparaît, je reprends le parcours depuis le début : connexion active, application ouverte correctement, moyen de paiement disponible et validation effectuée jusqu’au dernier écran. Je vérifie également que je ne suis pas passé trop vite sur une demande de confirmation. Dans les applications de paiement, un bouton secondaire ou une étape de sécurité peut être indispensable même si l’écran semble terminé.
Un redémarrage du téléphone peut aussi aider lorsqu’une session paraît bloquée. Ce n’est pas une solution magique, mais cela permet de repartir avec une connexion propre et de fermer un processus qui aurait cessé de répondre. Je privilégie cette méthode avant de désinstaller l’application, car une suppression précipitée peut obliger à recommencer une partie de la configuration.
Si une transaction semble avoir été lancée mais que son résultat reste incertain, je conserve les informations utiles : heure approximative, lieu, montant et message affiché. Je ne multiplie pas les tentatives avant d’avoir compris le statut de la première. C’est un conseil très pratique pour éviter de payer deux fois ou de devoir expliquer plusieurs opérations similaires.
Quand le problème vient du téléphone ou du réseau
Il est facile de rendre l’application responsable dès qu’un paiement ne se déroule pas comme prévu. Pourtant, un réseau mobile faible, un Wi-Fi instable ou un changement de connexion au mauvais moment peut suffire à interrompre une opération. Dans un sous-sol, un parking ou un lieu très fréquenté, le téléphone peut afficher les bons écrans tout en ayant du mal à transmettre la confirmation.
Dans ce cas, je teste une connexion différente si elle est disponible, puis je relance l’action une seule fois après avoir vérifié le statut de l’opération précédente. Je m’assure aussi que le mode économie d’énergie ne limite pas le fonctionnement de l’application au moment critique. Les menus varient selon Android ou iOS, mais le principe reste le même : une restriction du téléphone peut perturber une application sans que celle-ci soit réellement en panne.
Les réglages de date et d’heure méritent également un contrôle lorsqu’une validation devient incohérente. Un téléphone mal synchronisé peut provoquer des comportements inhabituels dans les services qui vérifient la session ou la sécurité. Là encore, je commence par les réglages généraux du mobile avant de conclure à un défaut de Lyf Pay.
Sur Android, l’application demande un système au minimum en version 10. Si le téléphone est plus ancien, la compatibilité devient un point à vérifier avant d’insister. Sur iOS, je regarde de la même manière si le système est suffisamment récent et si l’espace disponible permet une mise à jour normale. Une application installée sur un appareil vieillissant peut fonctionner de façon irrégulière, même si elle s’ouvre encore.
Une utilisation intéressante pour les dépenses partagées
Le cas le plus parlant, à mes yeux, est celui d’un groupe qui doit régler une dépense commune. Après un repas ou une activité, chacun veut participer sans chercher de monnaie ni effectuer plusieurs calculs compliqués. Lyf Pay peut alors servir de point de passage mobile, à condition que les personnes concernées aient préparé leur accès et que le contexte accepte ce mode de paiement.
Le détail important est de ne pas improviser la configuration au moment de l’addition. Je recommande à la personne qui organise le paiement de vérifier auparavant son compte et son moyen de règlement, puis de décider clairement qui paie quoi. Cela évite les doublons et les discussions confuses lorsque plusieurs personnes sortent leur téléphone en même temps.
Pour une dépense ponctuelle, l’application peut être plus pratique qu’un échange d’espèces, mais elle n’est pas forcément meilleure qu’une application bancaire déjà maîtrisée. Si tout le groupe utilise déjà le même service bancaire avec un parcours de virement bien connu, ajouter un intermédiaire peut créer plus de manipulations que de confort. Le gain dépend donc surtout des habitudes du groupe.
Ce que je compare aux solutions bancaires classiques
Face à l’application mobile de sa banque, Lyf Pay a l’avantage d’être centrée sur le paiement plutôt que sur l’ensemble de la gestion financière. Cette orientation peut rendre l’usage plus lisible pour quelqu’un qui veut seulement effectuer une opération mobile sans parcourir les menus d’un compte bancaire complet.
En revanche, une application bancaire reste souvent plus naturelle pour consulter ses opérations, gérer ses cartes, suivre son budget et résoudre un problème lié directement au compte. Je ne remplacerais donc pas mon application bancaire par Lyf Pay. Je la vois plutôt comme un outil complémentaire, utile dans des situations précises, à condition de comprendre ce qu’elle prend en charge et ce qui dépend encore de la banque ou du commerçant.
Les portefeuilles mobiles intégrés au téléphone peuvent aussi être plus adaptés si l’objectif principal est de payer rapidement avec une carte déjà enregistrée et une authentification familière. Lyf Pay devient plus intéressant lorsque son parcours correspond réellement à la situation recherchée, notamment pour un paiement mobile qui ne se limite pas à reproduire exactement l’usage d’une carte sans contact.
Les limites à accepter avant de l’adopter
La première limite est la dépendance à l’écosystème autour du paiement. Une application ne peut pas rendre acceptée une méthode qui ne l’est pas par le commerçant ou par le service concerné. Avant de compter dessus pour une dépense urgente, je prévois toujours une solution de secours, surtout lorsque je suis loin de chez moi ou que le montant est important.
La deuxième concerne la confiance nécessaire dans les validations. Il faut prendre le temps de lire le montant, le destinataire et le statut affiché avant de confirmer. La rapidité du mobile est agréable, mais elle peut pousser à accepter trop vite. Pour une application financière, cette discipline est plus importante que le nombre de secondes gagnées.
La troisième limite touche aux utilisateurs qui veulent tout centraliser. Lyf Pay n’est pas le meilleur choix si l’on recherche avant tout un tableau complet de ses finances, des outils de budget détaillés ou une gestion bancaire exhaustive. Dans ce cas, l’application de la banque ou un outil spécialisé sera probablement plus cohérent.
Je la déconseille aussi comme unique solution à une personne qui change souvent de téléphone, utilise un appareil ancien ou dispose rarement d’une connexion fiable. Le service peut rester utile, mais il faut accepter de prévoir des alternatives et de consacrer un peu plus de temps aux vérifications.
Une adoption facilitée par sa popularité, sans garantie absolue
Lyf Pay a déjà trouvé un public important : l’application dépasse le million d’installations et affiche une moyenne de 4,1 sur environ vingt-sept mille évaluations. Ces chiffres suggèrent qu’elle n’est pas une solution marginale, mais ils ne garantissent pas que chaque parcours sera fluide. Les expériences peuvent varier selon le téléphone, le réseau, le moyen de paiement et le contexte d’utilisation.
Le nombre d’avis, supérieur à huit mille, peut aider à repérer les difficultés récurrentes, mais je les lis avec prudence. Un commentaire décrit souvent une situation particulière, et une mise à jour peut modifier le comportement observé. Je préfère donc utiliser les avis comme indice, puis vérifier moi-même les réglages de base avant de conclure.
Le développeur LYF maintient l’application dans une version récente, ce qui est rassurant pour un service de paiement utilisé régulièrement. Cela ne dispense pas de contrôler les mises à jour ni de relancer proprement l’application après une évolution du système du téléphone. Une application financière mérite une installation propre et un environnement mobile stable.
Mon verdict pour un usage réaliste
Après l’avoir envisagée dans plusieurs scénarios, je trouve Lyf Pay pertinente pour quelqu’un qui veut ajouter un moyen de paiement mobile simple à ses habitudes, sans chercher à remplacer sa banque. Son intérêt est le plus évident lorsqu’une dépense doit être réglée rapidement, lorsqu’un groupe veut éviter les espèces ou lorsqu’un utilisateur préfère séparer ses opérations de paiement de l’application bancaire principale.
Je recommande toutefois de la préparer avant le premier besoin réel. Installer l’application devant une caisse, découvrir une validation obligatoire et constater que la connexion est mauvaise est la meilleure façon de se faire une mauvaise opinion. Un test tranquille, une vérification du moyen de paiement et une solution de secours rendent l’expérience beaucoup plus fiable.
Mon conseil final est donc nuancé : Lyf Pay vaut le détour comme outil complémentaire, pas comme promesse de paiement universel. Si vous avez un téléphone compatible, une connexion correcte et un usage concret en tête, elle peut devenir pratique. Si vous recherchez une gestion bancaire complète, une compatibilité garantie partout ou un fonctionnement indépendant du réseau, une autre solution sera probablement plus adaptée.
Pour moi, c’est une application à garder lorsque son parcours répond à un besoin précis. Elle ne supprime pas les contraintes du paiement mobile, mais elle peut les rendre plus faciles à gérer si l’on prend le temps de comprendre la configuration et de vérifier chaque opération.
Lyf Pay reste ainsi une option gratuite et accessible pour les utilisateurs qui veulent expérimenter le paiement depuis leur téléphone, avec une approche suffisamment directe pour un usage quotidien, mais qui demande la même attention qu’un autre service financier dès qu’une transaction est en jeu.
FAQ
Qu’est-ce que Lyf Pay et à quoi sert cette application ?
Lyf Pay est une application mobile française qui regroupe plusieurs services de paiement et de gestion du quotidien. Elle permet notamment de payer chez certains commerçants, d’envoyer ou de demander de l’argent à des proches, de partager une addition et, selon les offres disponibles, d’utiliser des services liés aux cartes, aux enseignes ou aux associations. Son intérêt dépend donc largement des partenaires acceptant Lyf Pay et des fonctionnalités accessibles dans votre région.
Lyf Pay est-elle sécurisée pour effectuer des paiements et gérer son argent ?
Lyf Pay met en place des mécanismes de sécurité destinés à protéger les paiements et les données personnelles, comme l’authentification, la validation des opérations et le chiffrement des échanges. Toutefois, l’application ne remplace pas les bonnes pratiques habituelles : utilisez un code de téléphone solide, activez la biométrie si elle est proposée, évitez les réseaux Wi-Fi publics et vérifiez toujours le destinataire avant de confirmer un transfert ou un paiement.
Faut-il un compte bancaire ou une carte pour utiliser Lyf Pay ?
Pour profiter pleinement de Lyf Pay, il est généralement nécessaire de créer un compte et d’associer un moyen de paiement compatible, comme une carte bancaire ou, selon le service utilisé, un compte bancaire. Les conditions peuvent varier en fonction de la fonctionnalité choisie, de votre banque et des vérifications d’identité demandées. Avant l’inscription, vérifiez également que votre carte et votre établissement bancaire sont pris en charge.
Peut-on envoyer de l’argent à un proche et partager une addition avec Lyf Pay ?
Oui, Lyf Pay propose des fonctions pratiques pour envoyer ou demander de l’argent à des contacts et répartir une dépense entre plusieurs personnes. L’utilisation peut nécessiter que les participants disposent d’un compte Lyf Pay ou suivent un lien de paiement, selon le scénario proposé. Avant de valider, contrôlez soigneusement le montant, le bénéficiaire et les éventuels délais de réception, car une opération confirmée peut être difficile à annuler.
Lyf Pay est-elle gratuite et quels frais peuvent s’appliquer ?
Le téléchargement de Lyf Pay est généralement gratuit, mais certaines opérations ou certains services peuvent être soumis à des conditions particulières. Des frais peuvent dépendre du type de transaction, du moyen de paiement utilisé, de la banque, d’un retrait éventuel ou des règles appliquées par un partenaire. Il est donc conseillé de consulter le récapitulatif affiché avant chaque opération ainsi que les tarifs officiels, car ils peuvent évoluer.


